川内です。今日は「中古住宅を買うときの諸費用」の話です。
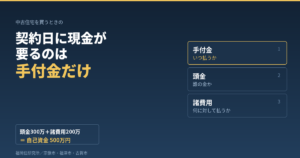
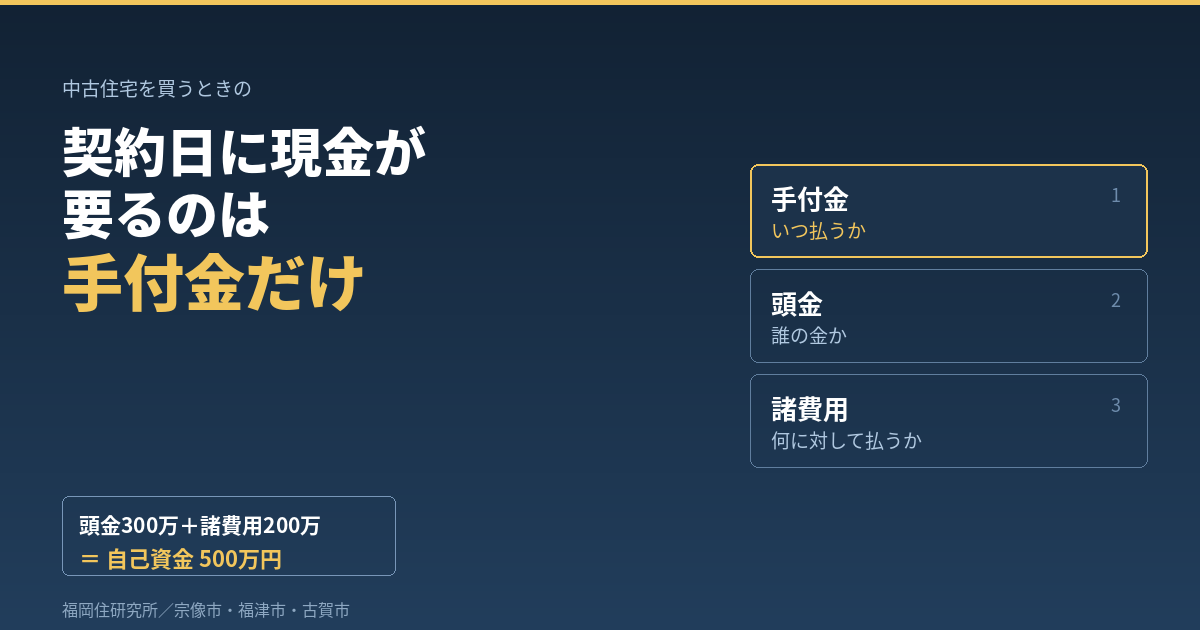
この記事は、言葉の整理から始めます。手付金・頭金・諸費用——この3つは、実は別々の分類軸の言葉です。並べて考えると分からなくなります。
| 言葉 | 何の分類か | 意味 |
|---|---|---|
| 手付金 | いつ払うか | 契約日に売主へ払う、物件代金の一部 |
| 頭金 | 誰の金か | 物件価格のうち、ローンで借りずに自己資金で払う分 |
| 諸費用 | 何に対して払うか | 物件価格の外側にかかる9項目 |
軸が違うので、「頭金は手付金に使うの?残代金に使うの?」という問いには、「両方」が答えになります。手付金として先に払い、残りを決済日に残代金の一部として払う。諸費用には使いません(使うなら別枠で用意)。
この記事でわかることは3つです。
- 手付金・頭金・諸費用は、どう分かれているのか
- 契約日に現金が要るのは、どこまでか
- 諸費用をローンに組むと、総額がいくら増えるのか
目次
【1】3つの言葉を、具体例で分ける
3,000万円の物件を、自己資金300万円(頭金)+諸費用200万円で買う場合を考えます。
| いつ | 何を払うか | いくら | どこから出すか |
|---|---|---|---|
| 契約日 | 手付金 | 150万円 | 自己資金(頭金の一部) |
| 決済日 | 残代金 2,850万円 | うち2,700万円 | 住宅ローン |
| うち150万円 | 自己資金(頭金の残り) | ||
| 契約日〜決済日 | 諸費用 | 200万円 | 自己資金 or ローン(別枠) |
ここから読み取れることは3つです。
① 頭金300万円は、手付金と残代金に分かれて使われる。 契約日に手付金150万円、決済日に残代金のうち150万円。合計300万円が頭金です。頭金という「財布」から、2回に分けて出すイメージです。
② 手付金は消えない。物件代金の一部なので、払った分だけ残代金が減ります。
③ 諸費用は、この300万円とは別の財布。物件価格の外側にかかるお金なので、頭金から出すものではありません。諸費用も自己資金で払うなら、頭金300万円+諸費用200万円=500万円の自己資金が要ります。
よくある混同が、「頭金300万円用意したから大丈夫」と思って、諸費用200万円を忘れるパターンです。頭金と諸費用は足し算の関係で、重なる部分はありません。
【2】契約日に現金が要るのは、手付金と印紙代だけ
ここまでで、契約日に何が要るかが見えます。契約日に現金が要るのは、手付金と印紙代です。
理由はシンプルで、その時点でローンはまだ実行されていないからです。
| 契約日に払うもの | 内容 |
|---|---|
| 手付金 | 売買価格の5〜10%程度が多いと言われる。頭金の一部として、決済で代金に充当される |
| 印紙代 | 売買契約書に貼る収入印紙。契約金額によって異なる |
| 仲介手数料(半金) | 業者による。全額を決済時とする場合と、契約時に半金を支払う場合がある |
手付金の相場は、物件価格の5〜10%程度というのが一般的です。3,000万円の物件なら150万〜300万円。決済日まで待ってもらえるお金ではないので、契約日の日程が決まった時点で、この現金が手元にあるかを必ず確認してください。
手付金について、もう一点だけ。買主の都合で契約を解除すると、手付金は戻らない扱いが一般的です(手付金を放棄して解除する、という形)。逆に売主の都合なら倍額の返還を請求できる、というのが原則です。金額が大きいので、契約前に必ず確認してください。
【3】諸費用の9項目 — 誰に、いつ、いくら払うのか
「いくらか」より先に「誰に払うか」を押さえると、全体像がつかめます。仲介手数料のように契約日と決済日の2回に分けて払うものがあるので、支払い時期の列も頭に入れておいてください。
| 費用 | 支払い先 | 金額の決まり方 |
|---|---|---|
| 仲介手数料 | 仲介した不動産会社 | 法律で上限が決まっている(下記) |
| 印紙税(売買契約書) | 国 | 契約金額によって異なる |
| 登録免許税 | 国 | 固定資産税評価額 × 税率 |
| 司法書士報酬 | 司法書士 | 依頼内容による(数万円〜十数万円と言われる) |
| 不動産取得税 | 都道府県 | 評価額 × 税率。住宅用地・住宅には軽減あり |
| 固定資産税・都市計画税の清算金 | 売主 | 引き渡し日以降の分を日割りで精算 |
| ローン保証料 | 保証会社 | 借入額の一定割合 |
| 融資手数料 | 金融機関 | 定額型と定率型がある |
| 火災保険・地震保険 | 保険会社 | 構造・地域・補償内容で変わる |
金額が「税率×評価額」で決まるものは、物件価格ではなく評価額が基準です。ここは混同しやすいところで、実際の税額は物件価格から計算した額より低くなることが多いです。逆に、軽減措置には適用要件と期限があります。中古住宅は築年数などの要件で扱いが変わるため、正確な額は契約前に司法書士や税の窓口で確認するのが確実です。
私はこの確認を、契約の前にやることを勧めています。契約後に「聞いていない」となるのが、一番もったいないパターンだからです。
→ 関連記事: ハザードマップだけで土地を決めていいのか
【4】この9項目は、どこまでローンに組み込めるのか
ここが本題です。「諸費用はローンに乗せられない」と一概には言えません。方法が3つあります。
| 方法 | 仕組み | 金利 | 注意点 |
|---|---|---|---|
| ① オーバーローン | 住宅ローン1本に諸費用を上乗せして借りる | 住宅ローンと同じ(低い) | 借入額が増える。審査はやや厳しめ |
| ② 制度上の組み込み(フラット35など) | 対象になる費用を借入に含められる | 住宅ローンと同じ | 対象になる費用が決まっている。見積書などの提出が必要 |
| ③ 諸費用ローン(単独型) | 住宅ローンとは別に組む | 高め(3〜5%台と言われる) | 総返済額が増えやすい |
②は、組み込める費用が制度で決まっています。フラット35の場合、仲介手数料、印紙代、登記費用、火災保険料、つなぎ融資の費用、融資手数料などが対象です。引っ越し費用や家具家電は対象外で、申込時に見積書や請求書の提出が求められます。
つまり、【3】の9項目のうち、多くのものは借入に含められます。逆に、どの方法でも手付金だけは現金です。ローンが実行されるより前に売主へ支払うお金なので、借入には含められません。「手付金さえあれば買える」と言われるのは、この構造からです。
ただし、ひとつ落とし穴があります。借入可能額は物件価格に対して決まるのが基本なので、諸費用を上乗せすると「物件価格を超えて借りる」形になります。この状態をオーバーローンと言い、将来売るときにローン残債が売却額を上回りやすいという弱点があります。
→ 関連記事: 月々の返済と総額は別物
【5】組むと、総額はいくら増えるのか
ここが判断の分かれ目です。借りられることと、借りた方が得なことは別です。
たとえば諸費用250万円を、35年・年0.9%で上乗せして借りた場合。
| 項目 | 金額(概算) |
|---|---|
| 増える借入額 | 250万円 |
| 増える毎月返済 | 約6,941円 |
| 増える総返済額 | 約292万円(291.5万円) |
(元利均等・ボーナス払いなし・当研究所試算。月6,941円/総額2,915,317円/利息415,317円。実際の金利は金融機関と審査で決まります)
250万円借りて、返すのは291.5万円。41.5万円が多い分が利息です。毎月6,941円なら「許容範囲」と感じるかもしれませんが、35年払い続けるとその差になります。
もう一つ。自己資金を入れている方が金利優遇を受けられる商品もあります。諸費用までフルに借りると、この優遇の対象から外れる場合があります。
だから順番はこうです。「足りないから借りる」ではなく、いくら借りるかを自分で決める。そのために、まず総額を出す。月々の返済額だけで比べると、この差が見えません。
→ 関連記事: フラット35の金利(2026年10月)
諸費用を組むか現金で払うかは、総額で比べると判断しやすくなります。LINEからお気軽にご相談ください。
【6】一番大きいのは仲介手数料 — 上限は法律で決まっている
諸費用の中で、中古住宅は特に仲介手数料の比重が大きくなります。新築分譲と違って、売主が個人で、間に業者が入る取引が多いからです。
仲介手数料には宅地建物取引業法で上限が定められています。売買価格が400万円を超える場合の速算式は、これです。
売買価格 × 3% + 6万円(+消費税)
3,000万円の物件なら 105万6,000円(税込)が上限。2,000万円なら 72万6,000円(税込)です。400万円以下の場合は別の計算方法になります。
ここで大事なのは、これは「上限」であって「決まった額」ではないという点です。上限の範囲内でいくらにするかは、業者が決めます。つまり、ここだけは交渉の余地がある。逆に、印紙税や登録免許税のような税金は、交渉しても1円も変わりません。
「安くできるもの」と「できないもの」を分けて考えるのが、諸費用を見るときのコツです。ローンに組めるものと組めないものも、同じように分けて考えます。
もう一つ。仲介の形によっても、手数料の構造は変わります。
| 形 | 内容 | 買主から見ると |
|---|---|---|
| 片手仲介 | 売主・買主のどちらか一方だけを担当 | 担当した側の数字に集中する |
| 両手仲介 | 1社が売主と買主の両方を担当 | 1社が双方から手数料を受け取る構造になる |
当研究所は、取引ごとに買主・売主のどちらか一方だけを担う片手仲介です。買う側につくときは、買う側の数字に正面から向き合います。
→ 関連記事: 両手仲介の構造
【7】当研究所の進め方(購入を検討されている方へ)
購入のご相談では、最初に初回相談(60〜90分・オンライン/対面)で、契約日・決済日・引っ越し後に分けて、現金がいついくら出ていくかを整理します。
特に土地については、価格や諸費用より前にその土地がどういう土地なのかを確認します。ハザードマップだけでは分からない地形や水の履歴を、GISを使って見ていきます。諸費用で守れるのは家計までで、土地の性質は買ったあとに変えられないからです。
まとめ
- 手付金=いつ払うか/頭金=誰の金か/諸費用=何に対して払うか。軸が違うので、頭金は手付金にも残代金にも使われる
- 契約日に現金が要るのは手付金(と印紙代・業者によっては仲介手数料の半金)。手付金は頭金の一部で、決済で代金に充当される
- 頭金と諸費用は足し算。頭金300万円+諸費用200万円なら、自己資金は500万円
- 諸費用9項目の多くはローンに組み込める(オーバーローン/制度上の組み込み/単独型の諸費用ローン)。ただし手付金だけは現金
- ただし組むと総額は増える。250万円を35年・0.9%で借りると総返済額は291.5万円(利息41.5万円・概算)
- オーバーローンは売却時に残債が上回りやすい。自己資金を入れると金利優遇が受けられる商品もある
- 一番大きいのは仲介手数料。上限は法律で決まっており、上限内なら交渉の余地がある。税金は交渉しても変わらない
- 税額の基準は物件価格ではなく固定資産税評価額。軽減には要件と期限があるので、契約前に確認する
初めての購入で、何から手を付けるか分からない状態でも大丈夫です。順番を一緒に整理するところから始めます。ご相談はLINEからお気軽にどうぞ。
※本記事は公開時点の一般的な情報提供です。個別の物件・取引の判断ではありません。税額・手数料・返済額は条件により異なります。
出典
- 手付金が代金の一部に充当されること、契約日と決済日で必要資金が異なることは一般論として記載
- 諸費用込みローンの3類型(オーバーローン/制度上の組み込み/単独型)は一般論として記載。単独型の金利水準(3〜5%台)は各社の解説で示される目安で、断定ではない
- フラット35で借入対象となる諸費用の範囲は、住宅金融支援機構「借入対象となる諸費用とはどのようなものですか」(jhffaq.jp/jhffaq/flat35/web/knowledge487.html)を参照(2026/10/22確認)
- 【4】の返済額は当研究所による試算(元利均等・35年・年0.9%・ボーナス払いなし)。実際の金利・返済額は金融機関と審査で決まる
- 仲介手数料の上限(売買価格400万円超:売買価格×3%+6万円+消費税)は宅地建物取引業法の報酬規程による。計算例は当研究所で算出
- 登録免許税・不動産取得税の税率および軽減措置は期限つきのため、本記事では具体的な税率を断定していない。契約前に司法書士・都道府県窓口で確認のこと
- 内部リンク(post-sitemap.xml で実在確認・2026/10/22): hazard-map-land-check-before-buying / ryoute-chukai-wana / overloan-yosan-kimekata / flat35-kinri-2026-10 / land-diagnosis-service