川内です。今日は「月々の支払い」と「総額」の話です。
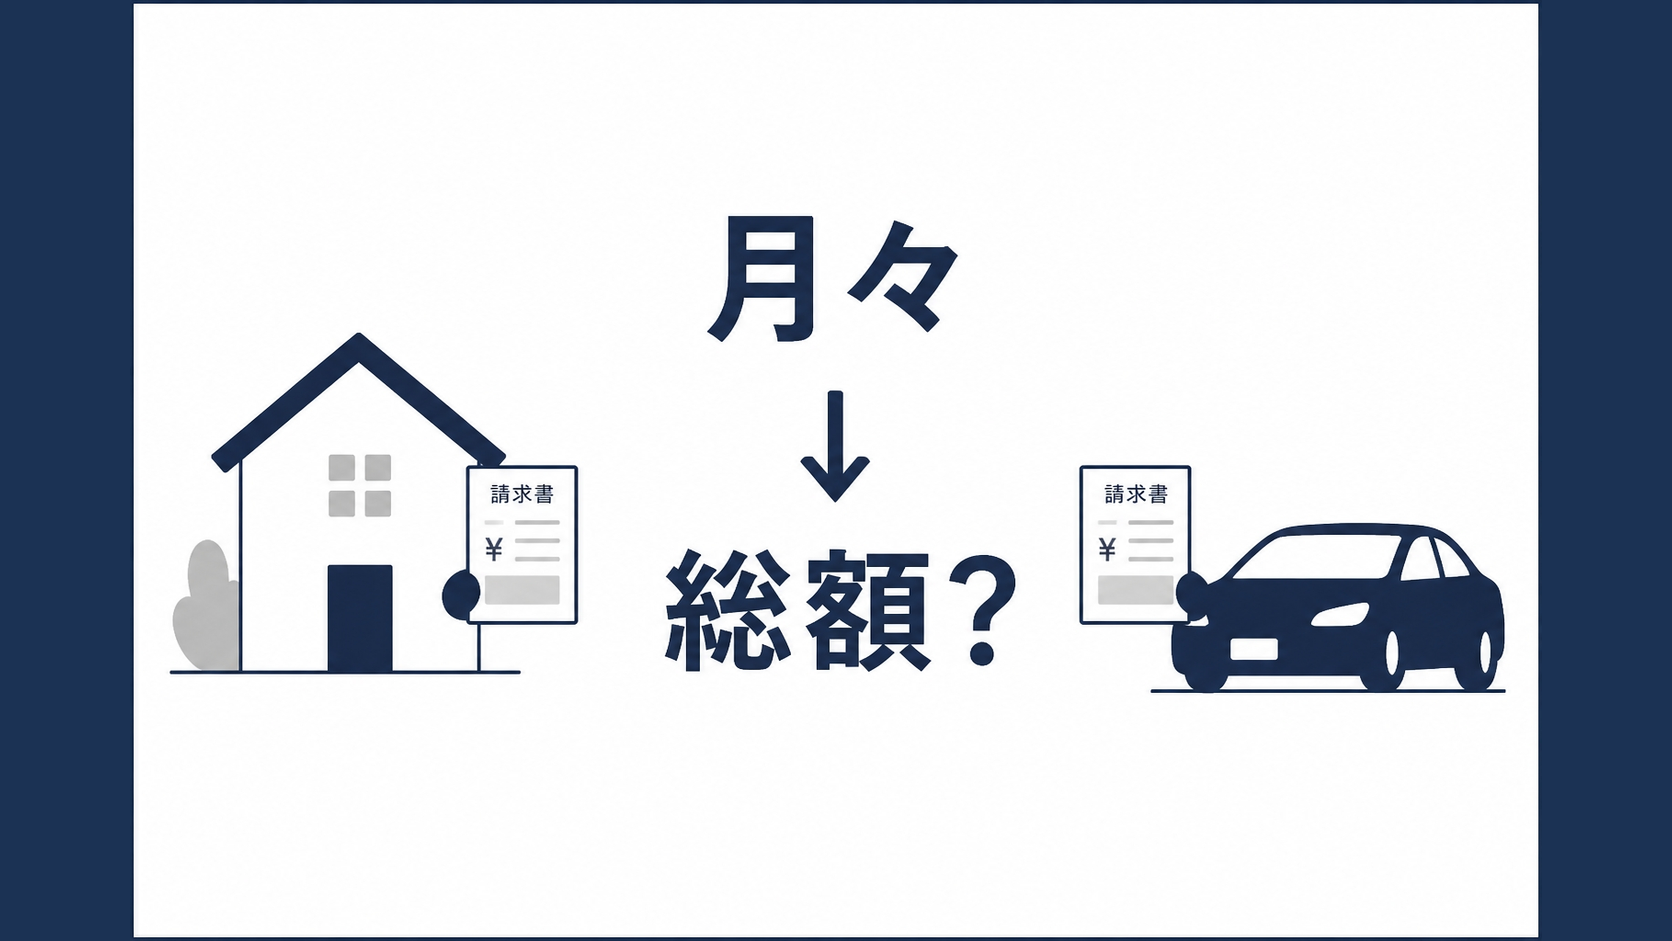
家も車も、月々の数字は自分以外の誰かが設定していることがあります。「月々が軽いから大丈夫」で決めると、後で総額が跳ねる仕組みが、住宅でも車でも実際に起きています。
この記事でわかることは3つです。
- 「月々」と「総額」の落とし穴(住宅と車の実例)
- その数字を誰が決めているのか
- 自分の予算を先に決めるための具体の手順
新築・中古の購入を検討している方はもちろん、売却や相続で土地を手放す側にも、最後に一つだけ読んでいただきたい話があります。
【1】住宅 — ローン審査の不適切対応が発覚した報道
2026年10月、大手住宅メーカーで、住宅ローンの申し込み手続きにおいて源泉徴収票の年収部分を書き換えるなど、不適切な対応が過去127件(2021年以降が中心)見つかったと報じられました。会社は「売り上げ優先の企業風土」を招いたとして謝罪しています(企業名はここでは省略します。報道元のリンクは記事末尾にあります)。
注目してほしいのは、仕組みの方です。この種の不適切対応は、
- 売り手側の事情(契約がほしい)と
- 買い手側の事情(審査が通れば買えると思っている)
が重なった場所で起きます。書類を書き換えなくても、「審査に通る金額まで借入を積み上げる」だけなら、どこの現場でも普通に提案され得る話です。
審査に通った=買っていい金額ではありません。審査は「返済できるか」を銀行が測る物差しであって、「お客様の生活を守る物差し」ではないからです。
【2】車 — 残価設定ローン(残クレ)でも同じことが起きている
いま、車の世界でも似た構図が話題になっています。
残価設定ローン(残クレ)は、車両価格から「3年後の買い取り保証価値(残価)」を差し引いた分だけを月々で払う仕組みです。例えば400万円の車に残価200万円が設定されれば、月々は差額200万円分+利息相当の支払いで済みます。だから月々が軽く見える。
ただし、次の点に注意が必要です(出典は末尾)。
- 残価はクレジット会社が査定して設定する数字であり、お客様が決められるものではありません
- 契約終了時に、走行距離や車の状態によって残価との差額を追加で精算する場合があります
- 「月々が軽い」まま乗り換えを繰り返すと、車を手放すまで支払いが終わらない構造になり、結果として総額が増えやすい
仕組み自体が悪いのではありません。問題は、月々の数字を誰が設定しているのかを、契約する側が見ていないことです。
【3】共通する構造 —「月々 ≠ 総額」
ここまでの2つの例は、同じ構造です。
| 月々で見えるもの | 見えていないもの | 数字を決める側 | |
|---|---|---|---|
| 住宅ローン | 毎月の返済額 | 総返済額・返済期間 | 銀行の審査・販売側の提案 |
| 残クレ | 月々のリース料 | 精算時の残価 | クレジット会社の査定 |
そして、「月々」で判断すると総額が膨らむのは、住宅ローンの金利でも同じです。先月のフラット35記事では、金利の上昇と借入額の組み合わせで、総返済額が約950万円変わるという計算を示しました。月々の返済はほとんど変わらないのに、です。
ここまでが、先に物件を見ると失敗する3つの理由です。
- 審査に通った金額が、いつの間にか予算になる(【1】— 審査は生活を守る物差しではない)
- 比較の基準が「月々」にすり替わる(【2】【3】— 見えているのは毎月の支払いだけ)
- 数字を決めるのは、売る側・貸す側(【1】【2】— お客様が決めているのは、まだ何も数字が出ていないだけ)
数字を提示する側は、いずれも「月々」を見せます。月々なら、見ている人が安心するからです。だからこそ、お客様自身が「総額」と「誰がその数字を決めたのか」を先に見る必要があります。
【4】対策 — 予算を先に決める、2段構え
私が提案しているのは、順番を入れ替えることです。
まず予算を決めましょう。その予算にあった物件を探しましょう。先に物件を見ると物件に予算を併せてしまい、オーバーローンの原因になります。
具体的には2段構えです。
STEP1: 予算・資金計画(FPの視点) 世帯の収入・支出・ライフイベントから、返済可能額ではなく生活を守る予算を決めます。頭金・諸費用・この先の教育費や親の介護まで含めてです。ここが決まれば、借入上限は逆算で出ます。
STEP2: 土地・物件選び(不動産の視点) 予算が決まったうえで、土地の安全性(地形・浸水・土砂災害)と地名の成り立ちを見て候補を絞ります。弊社が行っているGISを使った土地診断は、このSTEP2のためにあります。
逆順(物件ファースト)で進めると、属性の良い土地を見た瞬間に予算が後回しになり、審査が通る範囲で借入を積み上げることになります。【1】の報道は、この「逆順」が大規模に起きた結果とも読めます。
【5】相続・売却を検討されている方へ
この話は、売る側にも関係します。
売出価格の査定は、不動産会社が作る数字です。査定額そのものを「売れる金額」として鵜呑みにせず、その根拠(近隣の成約事例・土地のリスク評価)を確認すること。そして、買い手側に立つ担当者に「売却価格」まで任せる会社には、その理由があります。
弊社は、取引ごとに買主・売主のどちらか一方だけを担う片手仲介を行っています。両手仲介を行わないからこそ、売り手・買い手のどちらの数字にも正面から向き合えます。
なお、相続・贈与の制度そのものが2027年から変わる話は、前回の税制改正記事で整理しています。あわせてどうぞ。
【ご相談はこちらから】
購入・売却・相続のいずれも、数字を決める順番を入れ替えるだけで結果が変わります。LINEからお気軽にご相談ください。
まとめ
- 住宅でも車でも、月々の数字は自分以外が設定していることがある。「月々が軽い=安全」ではない
- 審査に通った金額が、そのまま生活を守る予算になるわけではない
- 対策は順番の入れ替え: STEP1予算・資金計画 → STEP2土地・物件選び。先に物件を見ると、予算は物件に併せられていく
【ご相談はこちらから】
予算の決め方だけでも構いません。家計の状況を見ながら、FPの視点で一緒に数字を出します。ご相談はLINEからお気軽にどうぞ。
※本記事は一般的な情報提供を目的としたもので、個別の金融・不動産取引の判断を保証するものではありません。掲載内容は概況であり、個別の物件・契約のご判断には該当しません。
出典
- 日本経済新聞「シアーズホーム、住宅ローンで不適切行為100件超 信用書類…」(2026年10月9日): https://www.nikkei.com/article/DGXZQOJC096A20Z01C26A0000000/ ※本文では企業名を省略して一般化しています(127件・2021年以降中心・源泉徴収票の書き換え・「売り上げ優先の企業風土」による謝罪は複数の報道で確認済み)
- トヨタ自動車「残価設定ローン(残価レース)のご案内」: https://toyota.jp/information/minivan/zanka/
- WEB CARTOP「残価設定(残クレ)に依存した自動車市場はサブプライム化する」: https://bestcarweb.jp/feature/column/1602579
- 内部リンク: フラット35金利 2026年10月版 / 2026年度税制改正記事