こんな方向けの話です
- 配偶者や家族がパート・アルバイトで働いていて、扶養の範囲を考えている
- 自分自身のパート収入を増やすか迷っている
- これから住宅購入・住み替えで、夫婦の年収配分を考え直すタイミングにいる
2026年(令和8年)12月の年末調整から、所得税の基準が変わります。ニュースで聞いた「年収の壁」の話と何がどう変わるのか、家庭で何を見直すべきかを整理します。
1. まず結論: 11月までは従来どおり、12月から新しい基準
改正は令和8年12月1日施行・令和8年分以後の所得税に適用されます(国税庁)。
- 令和8年11月までの給与の源泉徴収: 変更なし
- 令和8年12月の年末調整: 新しい控除額で1年分を精算
つまり、年内の給料で「急に手取りが変わる」ものではなく、年末調整で一括して差額を調整する仕組みです。慌てて転職や扶養の変更をする必要はありません。
2. 変わるその1: 基礎控除・給与所得控除の引上げ
| 項目 | 変更後(令和8・9年分) | 従来 |
|---|---|---|
| 基礎控除(本則) | 62万円 | 58万円 |
| 基礎控除(給与収入のみ・年収206万円以下の方) | 最大104万円(62万円+特例加算42万円) | 95万円 |
| 給与所得控除の最低保障額 | 74万円 | 65万円 |
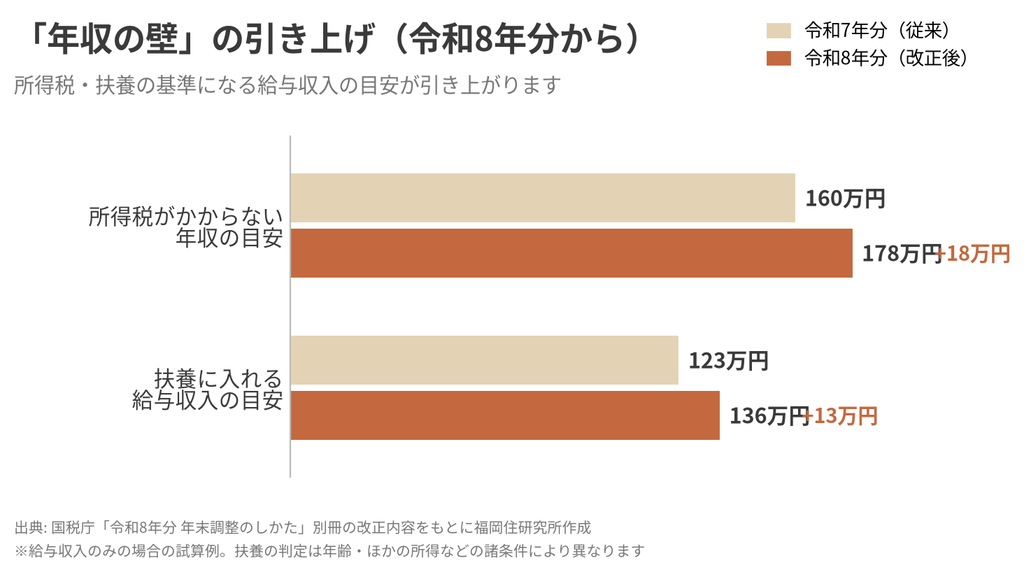
| 所得税がかからない年収の目安 | 178万円 | 160万円 |
基礎控除は合計所得金額に応じて段階的に設定されており、上の表の「最大104万円」は収入が給与のみで年収206万円以下の場合です。中間の所得帯では国税庁の対応表に従って控除額が決まります。
「所得税がかからない年収の目安」が160万円から178万円に上がるのが、今改正の目玉です。基礎控除(最大104万円)と給与所得控除の最低保障額(74万円)の合計で178万円になります。
3. 変わるその2: 扶養の基準が「所得62万円」に広がる
基礎控除の引上げに合わせて、扶養控除・配偶者控除の対象となる家族の所得要件が「58万円以下」から「62万円以下」に緩和されます。
収入が給与だけの場合の目安でいえば、年収123万円以下→136万円以下へ広がります。
| 家族の区分 | 変更後の所得要件 | 従来 |
|---|---|---|
| 扶養親族・同一生計配偶者 | 62万円以下(給与収入なら136万円以下) | 58万円以下(123万円以下) |
| 配偶者特別控除の対象となる配偶者 | 62万円超133万円以下(136万超207万円以下) | 58万円超133万円以下(123万超201万5,999円以下) |
この改正で「去年は扶養から外れていた家族が、今年は扶養に戻る」可能性があります。その場合は「給与所得者の扶養控除等(異動)申告書」の提出が必要です(国税庁)。勤務先から配られる年末調整書類で、家族の年収の見積額を正直に記入しましょう。
なお、配偶者特別控除の控除額は配偶者の所得に応じて段階的に変わります。詳細は国税庁の対応表をご確認ください。
もう一点だけ重要な注意です。健康保険・厚生年金の扶養基準(社会保険の壁)は所得税とは別の制度で、今回の改正の対象外です。社会保険側でも令和7年の年金制度改正法で被用者保険の適用拡大が進められている領域なので、年収配分を検討する際は税と社会保険の両方の基準を確認してください。
ここで一度、整理を
扶養の範囲や夫婦の年収配分は、「いくらまで働いていいか」というより「家族全体でお金と生活をどう組むか」の問題です。仕組みや考え方の整理は、初回のご相談でお伝えしています(個別の税額計算は税理士にご確認ください)。迷いが出たら、決める前に一度整理してみてください → LINEで状況をうかがう
4. 変わるその3: 子育て世帯の生命保険料控除の特例
年齢23歳未満の扶養親族がいる場合、令和8・9年分は一般生命保険料控除の適用限度額が4万円→6万円に引き上げられます(介護医療・個人年金と合わせた合計の限度額12万円は変更なし)。
子育て世帯の支援が趣旨の特例なので、生命保険料控除申告書への記入方法が例年と変わります。加入している保険の控除区分を確認しておきましょう。
5. 住宅を考える家庭への影響——FPの視点から
- 扶養が広がることを「狙って」働き方を決めない。 所得税の扶養は広がりましたが、社会保険の基準は別の制度です。年収配分は税だけでなく保険・年金を合わせて見る必要があります
- 住宅ローンの借入判定は世帯年収ベースが多い。 扶養の範囲が変わっても、融資審査での収入合算の考え方は変わりません。逆に言えば、年末調整の変更を機に、家計全体の数字を出し直すいいタイミングです
- 不動産売却や購入を予定している年は、所得が普段と異なる可能性があり、扶養の判定や住民税への影響も変わります。 売買のタイミングと合わせて家計全体を整理しておきましょう
まとめ
- 改正は令和8年12月の年末調整から。11月までの給与には影響しない
- 基礎控除の引上げで所得税がかからない年収の目安は178万円に
- 扶養の所得要件は62万円以下(給与収入なら136万円以下)へ緩和——扶養に戻る家族が出る可能性がある
- 保険・年金を含めた家計全体での整理が、働き方と住宅の決断の前提です
売る・買う・住み替えるの判断は、家計のお金の整理と切って分けられません。判断材料の整理が必要な方は、下からご相談ください。
出典
- 国税庁「令和8年分 年末調整のしかた(別冊)昨年と比べて変わった点(基礎控除の引上げ等)」: https://www.nta.go.jp/publication/pamph/gensen/nencho2026/pdf/102.pdf
- 財務省「令和8年度税制改正の大綱」: https://www.mof.go.jp/tax_policy/tax_reform/outline/fy2026/08taikou_01.htm
- OBC「2026年(令和8年)年末調整の変更点」: https://www.obc.co.jp/360/list/post461