※本記事は2026年9月18日時点の情報です。金利は日々変動するため、実際の借入・借り換えの際は必ず各金融機関の最新情報をご確認ください。 ※変動金利の各行数値は2026年9月適用金利です(2026年9月24日に各社公式ページ・時事通信・モゲチェックで再確認済み)。金利は日々変動するため、実際の借入・借り換えの際は必ず各金融機関の最新情報をご確認ください。
結論: 変動金利は「10月に一段の上昇」を織り込む。今の借り換えは、金利差2.23%を目安に
2026年9月18日、日銀は金融政策決定会合で政策金利を1.0%→1.25%程度へ引き上げることを決定しました。これは1995年以来31年ぶりの高水準を、6月1.0%の高水準からさらに更新するものです。6月1.0%の高水準からさらに更新するものです。6月の利上げ以来、わずか3ヶ月での追加利上げで、従来「半年に1回」だった利上げペースが加速した形です。
この決定は、住宅ローンを借りている方・これから借りる方に直接影響します。要点は3つ:
- 変動金利は今後さらに上がる可能性。既に9月時点で大手5行平均1.155%まで上昇(三菱UFJ・三井住友は9月に半年ぶりの引き上げ)
- 固定金利は既に3%超の高止まり。フラット35は9月で3.460%と、集計開始以降の最高水準を更新中
- 借り換えは、変動と固定の差「2.23%」が判断の目安。長期の資金計画がある人ほど固定を、短期完済が見えている人は変動という選び分け
以下、FP・不動産の両面から詳しく解説します。
今日(9/18)の決定内容——なぜ「加速」なのか
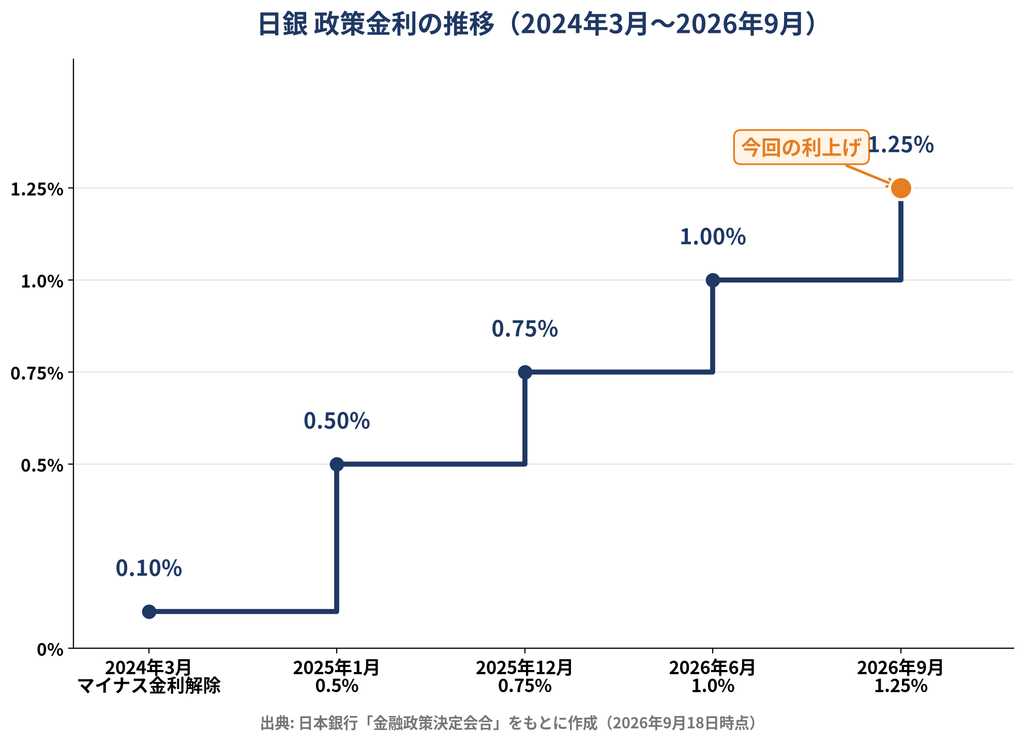
日銀の政策金利は、2024年3月のマイナス金利解除以降、段階的に引き上げられてきました。今回で通算6回目の利上げです。
| 日付 | 政策金利 |
|---|---|
| 2024年3月 | マイナス金利解除(0〜0.1%) |
| 2025年1月 | 0.5% |
| 2025年12月 | 0.75% |
| 2026年6月 | 1.0% |
| 2026年9月18日 | 1.25%(今回) |
これまでの「半年に1回」ペースから、3ヶ月での連続利上げに加速したのが今回のポイントです。日銀は、原油高・円安に伴う物価上昇圧力と、賃金上昇の継続を背景に、2026年度後半以降の物価上昇率が2%をはっきりと上回るとみています(モゲチェックの解説による)。
なお、1.0%への利上げ(2026年6月)は「1995年9月以来約31年ぶり」と報じられましたが、今回の1.25%は基準がさらに「1995年4月以来」まで遡ります。つまり、「31年ぶりの高水準」をわずか3ヶ月で更新したのが今回の意味です。
変動金利——10月の改定が最初の関門。今回分は2027年4月に反映
9月時点で、変動金利には既に日銀6月利上げの影響が現れ始めています。
大手行の変動金利(適用金利・9月時点):
- 三菱UFJ銀行: 1.195%(8月から+0.25pt)
- 三井住友銀行: 1.525%(8月から+0.25pt)
- みずほ銀行: 1.025%(据え置き)
- りそな銀行: 0.95%(据え置き)
- 三井住友信託銀行: 1.08%(8月から-0.04pt)
- 大手5行平均: 1.155%
出典: モゲチェック/C21(各行公式サイトを集計)※2026年9月18日時点
三菱UFJ・三井住友の両行は9月に半年ぶりの店頭金利改定を発表しました。かつての「0.3〜0.4%台」の時代からは、わずか1〜2年で大きく様変わりしています。
今後のスケジュールのポイントは、どの利上げ分がいつ反映されるか、の整理です(モゲチェック分析):
- 10月1日の基準金利改定 = 前回6月利上げ(0.75%→1.0%)分の反映。多くの銀行が年0.25%程度の引き上げを見込む。返済額への反映は2027年1月以降
- 2027年4月の基準金利改定 = 今回9月18日利上げ(1.0%→1.25%)分の反映。返済額への反映は2027年7月以降が一般的
- つまり「10月に金利が上がる」のは前回分の遅れてきた反映で、今回分の影響は2027年に持ち越される。ただし、いずれにせよ変動金利は今より上がる方向です
固定金利(フラット35)は3.460%——過去最高を更新中
一方、固定金利も上昇が続いています。
- フラット35(全期間固定): 3.460%(2026年9月時点、集計開始以降の最高水準)
- 大手5行の10年固定平均: 3.843%(モゲチェック金利インデックス・9月、前月から上昇)
長期金利(10年国債利回り)は9月1日に一時3.00%まで上昇し、1996年9月以来約30年ぶりの高水準を記録(朝日新聞・ロイター)。その後も3%台は続き、9月中旬には一時3.035%まで上昇しています(日本経済新聞)。固定金利は、この長期金利に連動して押し上げられています。
変動金利と固定金利の差=2.23%——これが借り換え判断の目安
現在、モゲチェックの集計では、変動金利(年1.23%)と固定金利(フラット35 3.460%)の差は年2.23%です。大手5行平均(1.163%)とフラット35を比べても差は約2.3%で、いずれにせよ変動が固定より2%以上低い状況が続いています。この2.23%(約2.3%)が、借り換えを検討する際の判断材料になります。
- 「変動金利が今後2.23%以上上昇するなら、今のうちに固定へ切り替える選択肢も有効」 ——これが基本の考え方
- 日銀の追加利上げが0.25%刻みで進むと仮定すると、2.23%は約9回分の利上げに相当
- モゲチェックのメインシナリオは「2027年頃に政策金利1.5〜2.0%程度」→そこまでの利上げでも2.23%には届かず、基本的には変動の相対的な優位性が残るという見方
ただし、金利予測は外れることもあります。「将来の返済額を確定させたい」「10〜35年の長期返済を予定」という方は、固定金利も選択肢に入れて検討する価値があります。
変動金利の「5年ルール・125%ルール」——安心材料と落とし穴
変動金利には、返済額の急変を防ぐ仕組みがあります。
- 5年ルール: 金利が上がっても、5年間は毎月の返済額が変わらない
- 125%ルール: 5年経過後の返済額の見直しでも、変更前の125%までしか上がらない
「守られている」ようですが、実は支払いが先送りされているだけで、利息総額は変わりません。むしろ返済額を抑えている分、元金が減りにくくなり、完済までの利息負担が増える可能性もあります。また、ネット銀行にはこのルールがない銀行もあるので、契約前に必ず確認してください。
こんな人は「今、動くべき」
FPの視点で、動きどきの目安をまとめます:
| こんな人 | 動くべきこと |
|---|---|
| 変動金利で借りている(返済15年以上残っている) | 借り換えシミュレーションを一度実施。特に借入残高が2,000万円以上なら効果大 |
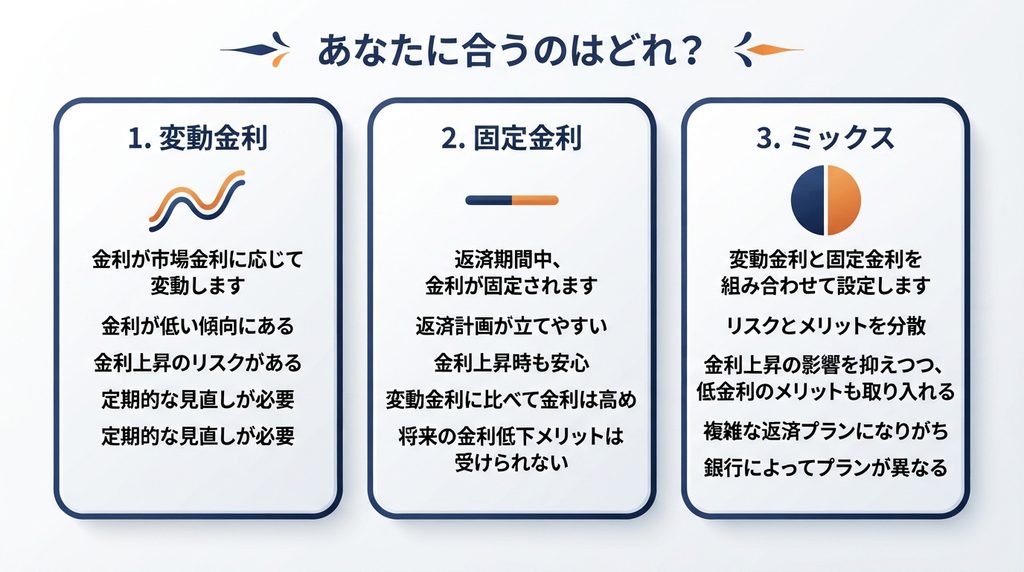
| これから住宅購入を検討 | 変動 vs 固定 vs ミックスの返済総額を試算。ライフプランと合わせて判断 |
| フラット35で借り換えを検討 | 2026年4月から融資限度額が8,000万円→1億2,000万円へ引き上げ。床面積要件も70㎡→50㎡に緩和 |
| 収入は安定しているが金利が心配 | ミックスローン(一部固定・一部変動)で金利リスクを分散する選択肢もある |
判断のポイント: 「返済額」ではなく「35年総支払額」で比較
金利選びで大事なのは、毎月の返済額の比較ではなく、35年の総支払額の比較です。
例: 借入3,000万円・35年返済の場合(概算)
- 変動金利1.16%が最後まで続いたら → 総支払額 約3,650万円
- 固定金利3.46%(フラット35) → 総支払額 約4,910万円
差は約1,260万円ですが、これは「変動金利が今の1.16%のまま35年続いた場合」の話。日銀の利上げが続いて変動金利が上がっていくと、この差はどんどん縮まっていきます。実際のシナリオを複数試算した上で判断することが重要です。
まずは自分のケースで試算——FPと一緒に
住宅ローンの選び方は、借入額・返済期間・年収・家族構成・将来のライフプランで最適解が変わります。「変動vs固定」の一般論だけで決めるのは危険です。
福岡住研究所では、FP(ファイナンシャルプランナー)があなたのケースで返済額と借り換えメリットを試算する無料相談を行っています。
FPによる無料相談で、あなたの最適解を見つけませんか?
日銀の利上げは、これからも続く可能性があります。「今のままで大丈夫か」「借り換えたほうがいいか」——お金の判断は、迷ったまま先延ばしすると、数百万円単位の差になり得ます。
福岡住研究所では、住宅ローンの見直し・借り換え・新規借入のご相談を、無料でお受けしています。
- オンラインでの相談も可能(所要30分程度)
- 相談後に結果を送付するだけで、ご契約を急かすことはありません
- 変動 vs 固定 vs ミックスの試算結果を、その場でご覧いただけます
出典(本記事の事実確認に使用した情報源)
- 日本銀行「金融政策決定会合」(2026年9月18日決定・恒久的な一次情報): https://www.boj.or.jp/mopo/mpmdeci/index.htm
- モゲチェック「日本銀行、約31年ぶりの1.25%へ追加利上げ」(2026年9月18日): https://mogecheck.jp/articles/show/pnl6ZzOV4BDR2k5Ra7PY
- モゲチェック「最新の住宅ローン金利ランキングと9月の動向」(2026年9月): https://mogecheck.jp/articles/show/51rzNy7XEJ5o4mQ6ZkVv
- 朝日新聞「長期金利一時3.000% 約30年ぶり高水準」(2026年9月1日): https://www.asahi.com/articles/ASV910P59V91ULFA01GM.html
- ロイター「長期金利3.00%に上昇 30年ぶり高水準更新」(2026年9月1日): https://jp.reuters.com/economy/5QQCY2MQSJP2ZF3DP42276IRVI-2026-09-01/
- 日本経済新聞「長期金利3.035%、30年ぶり高さ続く」(2026年9月15日): https://www.nikkei.com/article/DGXZQOUB0282B0S6A900C2000000/
- センチュリー21 SH「住宅ローンの金利、何が変わったの?」(2026年9月): https://www.c21-sh.com/topics/959784.html
- 速報記事「政策金利1.25%程度引き上げ・日銀決定会合」(2026年9月18日): https://www.msn.com/ja-jp/money/economy/ar-AA2csBFr ※速報系リンクは数週間で切れる場合があります。恒久的な確認は日本銀行公式ページをご参照ください
※ 本記事は一般的な情報提供を目的としており、個別の金融・税務相談を代替するものではありません。実際の借入・借り換えは、各金融機関の最新情報とFP等の専門家の助言をもとにご判断ください。