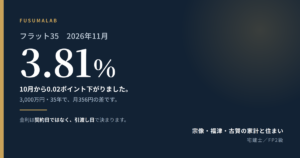
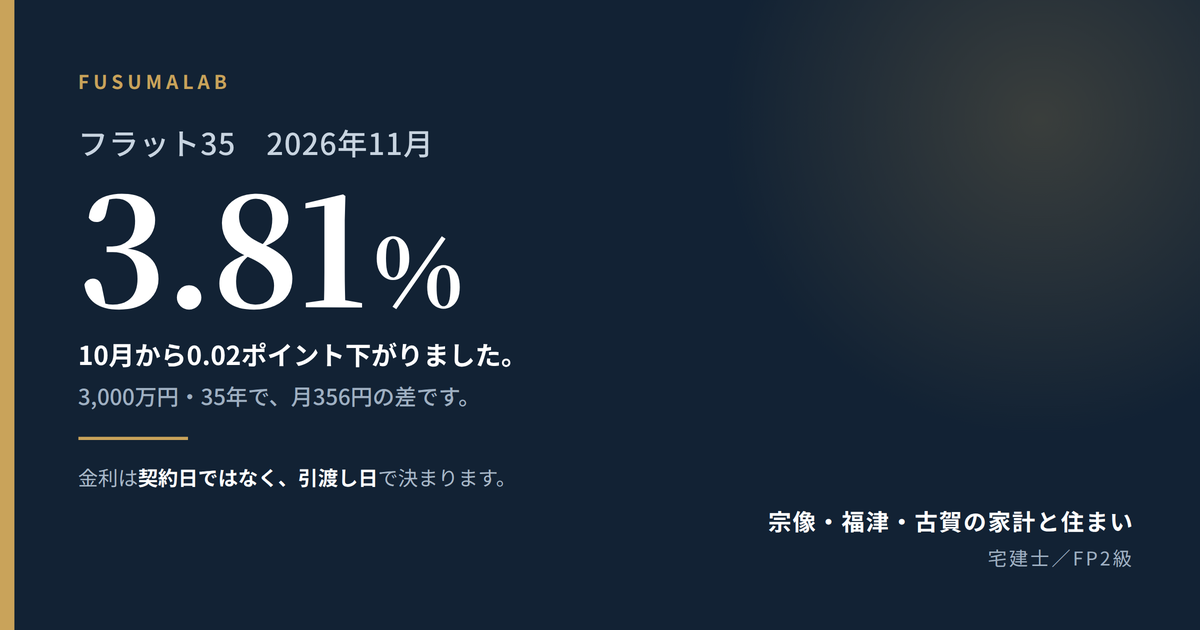
フラット35の11月の金利が出ました。今月は年3.81%です。
先に結論を書きます。この数字は、あなたの返済額をほとんど変えません。先月(10月)は3.83%でしたから、差は0.02ポイント。3,000万円を35年で借りる場合で、月356円の違いです。
毎月この数字を追いかける意味は、数字そのものではなく、「いつ自分の金利が決まるのか」を知ることにあります。
2026年11月のフラット35金利
まず、フラット35とは何かを一言で言います。住宅金融支援機構(独立行政法人で、国の住宅政策を担う機関)が銀行と組んで提供する、金利が最長35年間変わらない住宅ローンです。変動金利と違い、お金を受け取った日の金利が完済まで続きます。
今月の金利は、全国の取扱銀行が報告した数字のうち最も多かった金利です。平均でも最安でもありません。実際には銀行ごとに違い、3.81〜5.73%の幅があります。
| 返済期間 | 今月の金利 | 先月との差 |
|---|---|---|
| 21〜35年(フラット35) | 3.81% | −0.02 |
| 20年以下(フラット20) | 3.49% | −0.02 |
| 36〜50年(フラット50) | 4.11% | −0.02 |
頭金の額によって金利が変わります。物件価格の1割以上を頭金として入れる場合は3.81%。1割に満たない場合は3.92%です。月々の返済額で約2,000円の差になります。
また、フラット35には「死亡・高度障害時にローン残高がゼロになる保険」が原則として付きます(加入しない選択もでき、その場合は金利が0.2%下がります)。夫婦2人でどちらが亡くなってもローンがなくなるタイプや、がんなど3大疾病の特約を選ぶと、金利に0.18〜0.24%上乗せされます。
つまり「11月は3.81%」は条件が揃った場合の目安です。あなたが実際に3.81%で借りられるとは限りません。
今月の金利は、今月契約する人の金利ではない
ここが、毎月の金利を見るときに一番大事なところです。
フラット35の金利は、お金を実際に受け取った日(引渡し日)の金利が適用されます。契約した日ではありません。
つまり、11月に売買契約を結んでも、物件の引渡しが12月になれば12月の金利が適用されます。また、12月に契約して1月に引渡しなら、1月の金利です。
毎月第1営業日の正午ごろに金利が更新されます。引渡し日が月末か月初かで、適用される金利が1か月分変わることがあります。今月のように差が0.02ポイントなら誤差ですが、今年は9月から10月にかけて0.37ポイント上がった月がありました。同じ3,000万円・35年で、総返済額が約270万円変わります。
金利を追うなら、金利そのものより引渡しの時期を把握してください。
0.02%は、月356円
具体的な金額を出します。今月の金利3.81%で、35年・元利均等(毎月一定額を返す方式)で借りた場合の月々の返済です。
| 借入額 | 月々の返済 | 先月(3.83%)との差 |
|---|---|---|
| 2,500万円 | 107,863円 | 296円 |
| 3,000万円 | 129,435円 | 356円 |
| 3,500万円 | 151,008円 | 415円 |
| 4,000万円 | 172,580円 | 474円 |
3,000万円・35年の総返済額は、約5,436万円です。
月356円を、判断材料にしないでください。この差は外食1回で消えます。「金利が0.02下がったから買い時」「上がったから待つ」という判断は根拠になりません。
金利より先に効くのは「頭金」と「返済期間」
同じ3,000万円を借りても、条件を変えるとこれだけ違います。
頭金を1割以上入れると、金利が3.92%から3.81%になります。月々で約2,000円、35年で約82万円の差です。金利の0.02ポイントの差(月356円)と比べると、頭金の効果がいかに大きいかがわかります。
返済期間を35年から25年に縮めると、月々の返済は155,221円に上がりますが、35年間払い続ける利息の総額は大きく下がります。
「最初の5年だけ金利を下げる」プランを使う場合の注意点があります。当初5年は月々112,298円で借りられますが、6年目からは129,435円に上がります。5年後に月17,000円以上、返済額が増える前提で家計を組む必要があります。ここを見落として6年目に家計が苦しくなるケースが実際にあります。
金利の0.02ポイントより、頭金・返済期間・5年後の返済額の変化のほうが、はるかに大きく家計に効きます。
頭金・期間・5年後の段差を、あなたの数字で。
借入予定額と、毎月返せる額が分かれば、同じ3,000万円でも条件でいくら変わるかを具体的にお返しします。
無料は簡易確認です。将来の返済まで試算するライフプラン作成は55,000円から。
今後の金利はどうなる? 専門家の見通しを並べます
ここから先は引用です。私の予想ではありません。公表されている見通しを、出典付きで並べます。
国の機関(住宅金融支援機構)の整理
機構は、フラット35に連動する長期金利について、複数のシンクタンクの見通しとして「2026年度平均2.64%程度、2027年度平均2.75%程度」と紹介しています。そのうえで「固定金利型住宅ローンの金利も上昇が続くことが見込まれます」と書いています。
ただし、機構は同じページにこう書いています。「この情報は、将来の金利を予測するものではありません。」
公的機関が自ら「予測ではない」と断っている。この一行が、見通しを読むときの前提です。
民間の専門家の見通しは、かなりばらけています
2027年末の政策金利(日本銀行が設定する短期金利)について、専門家の見通しを並べます。
| 出所 | 2027年末の予測 |
|---|---|
| 野村證券(メインシナリオ・確率60%) | 1.75% |
| 野村證券(強気シナリオ・確率25%) | 2.00% |
| 野村證券(弱気シナリオ・確率15%) | 1.50% |
| 第一生命経済研究所 | 2.25% |
| ESPフォーキャスト(36人の専門家の集計・2026年10月) | 1.75〜2.00%が最多 |
同じ2027年末で、1.50%から2.25%まで開いています。専門家が36人集まっても、これだけ意見が割れます。
なお、政策金利は主に変動金利に影響します。フラット35は長期金利(10年物国債の利回り)に連動します。専門家の予測(2027年度は概ね3.15%程度)をもとにすると、金利が今より0.25%上がった場合、3,000万円・35年の月々返済は約4,500円、総返済額で約188万円増えます。
見通しの読み方
「上がりそうだから今すぐ借りたほうがいい」とは言いません。予測が外れたときに困るのは読者だからです。
見通しは「心構えを決めるため」に使うものです。上がる可能性があるなら、金利が0.25%上がっても返せる家計かどうかを先に確認しておく。それだけで十分です。
だから、金利を見る前に決める3つのこと
- 毎月いくらなら返し続けられるかを先に決める。収入の何割という計算ではなく、通帳を見て「この金額なら10年後も続けられる」という数字を出します。
- 5年後の返済額で試算する。「最初の5年だけ安い」プランを使う場合、6年目以降の金額で家計が回るかを必ず確認します。
- 引渡しが何月になりそうかを把握する。フラット35の金利はそこで決まります。月末か月初かで1か月分ずれることがあるので、契約前に確認してください。
この3つが決まっていれば、毎月の金利発表を見て慌てることはありません。決まっていないから、0.02ポイントで迷うのです。
来月も、同じ形で書きます
フラット35の金利は、毎月第1営業日の正午ごろに更新されます。12月分は12月1日(火)です。
来月も、数字と返済額への影響と、先に決めることを同じ形で書きます。毎月読めば、金利に振り回されない見方が身につきます。
「うちの場合は?」に、数字でお答えします。
借入予定額・返済期間・頭金の予定を送ってください。毎月の返済と、5年後・10年後の返済額を試算してお返しします。
無料は簡易確認です。将来の返済まで試算するライフプラン作成は55,000円から。
出典
- 住宅金融支援機構「金利情報」2026年11月資金受取分(新機構団信付き) https://www.simulation.jhf.go.jp/flat35/kinri/index.php/rates/top/ (2026年11月3日取得)
- 住宅金融支援機構「フラット35」公式サイト(金利の確定時期・金利引下げメニュー) https://www.flat35.com/ (2026年11月3日取得)
- 住宅金融支援機構「新機構団信制度に加入しない場合」 https://jhffaq.jp/jhffaq/flat35/web/knowledge599.html (2026年11月3日取得)
- 住宅金融支援機構「”金利のある世界”でどう変わる?これからの住宅ローン選びを考えよう」(長期金利・政策金利の見通し、および「将来の金利を予測するものではありません」の注記) https://www.flat35.com/lp/kinri/index.html (2026年11月3日取得)
- 野村證券「日銀シナリオ」(森田京平チーフ・エコノミスト/メイン60%・リスクA25%・リスクB15%) https://www.nomura.co.jp/wealthstyle/article/0840/ (2026年11月3日取得)
- 第一生命経済研究所「日銀は粛々と利上げへ」(藤代宏一) https://www.dlri.co.jp/report/macro/654366.html (2026年11月3日取得)
- 日本経済研究センター「ESPフォーキャスト調査」2026年10月調査(宅森昭吉による解説) https://j-money.jp/article/216232/ (2026年11月3日取得)
免責
本記事は、公開時点で公表されている金利情報に基づく一般的な情報提供です。金利は金融機関ごとに異なり、実際の適用金利はお申込みの金融機関・時期・条件によって変わります。返済額は概算であり、実際の金額を保証するものではありません。個別の借入れ判断は、必ず金融機関の試算とご自身の家計をご確認ください。