川内です。
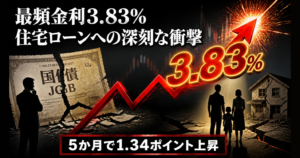
2026年10月のフラット35金利が発表されました。結論から言います。10月の最頻金利は年3.830%——前月比+0.370ポイント、5月から5ヶ月で約1.34ポイントの上昇です。
9月は「長期金利が約30年ぶりに3%を突破した」ことをお伝えしました。10月はその水準が固定金利にまで反映された月です。「そろそろ上がり止むかもしれない」と思いたくなる局面ですが、住宅購入の前提そのものが変わっているのに、予算の組み方を変えていない方がまだ多い。この記事では、まず数字を確認し、そのうえで予算設定のやり直し方まで書きます。
2026年10月のフラット35金利
対象:融資率9割以下・返済期間21年以上35年以下・新機構団信付き(出典:住宅金融支援機構公式)
| 項目 | 2026年10月 |
|---|---|
| 金利の範囲 | 年3.830%〜年5.840% |
| 最も多い金利 | 年3.830% |
| 前月(9月)比 | +0.370ポイント |
あわせて、融資率9割超は年3.940%、借入期間15〜20年の【フラット20】は年3.510%、長期優良住宅等が対象の【フラット50】は年4.100%です。なお金利は各取扱金融機関が決定しており、上の数値は金融機関からの報告に基づく集計値(最頻値)です。
直近7ヶ月の金利推移
| 月 | 最頻金利 |
|---|---|
| 2026年4月 | 年2.710% |
| 2026年5月 | 年2.490% |
| 2026年6月 | 年3.210% |
| 2026年7月 | 年3.140% |
| 2026年8月 | 年3.290% |
| 2026年9月 | 年3.460% |
| 2026年10月 | 年3.830% |
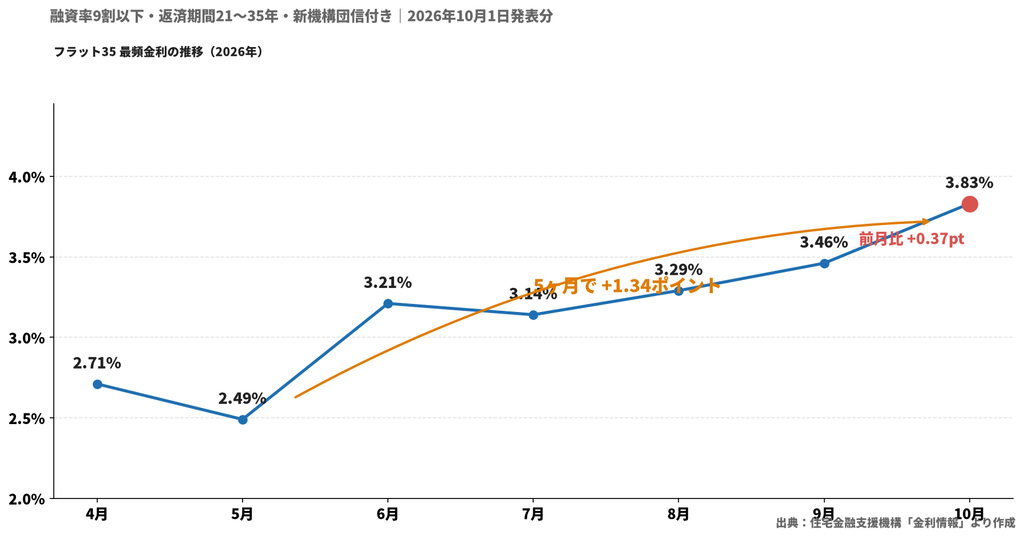
読み方を整理します。
- 5月に年2.490%で底を打ち、6月に+0.72ポイントと急騰
- 7月に一度だけ小幅な反落があったものの、8月→9月→10月と3ヶ月連続の上昇
- 上昇幅は9月の+0.17から、10月は+0.37へと拡大
背景は9月の記事で解説したとおりです。9月1日に10年国債利回りが約30年ぶりに3%を付け、日銀の追加利上げ観測が続いています(→【速報】日銀が政策金利1.25%へ追加利上げ)。長期金利が高止まる局面が続くかぎり、フラット35への上昇圧力は意識しておく必要があります。
金利上昇が返済額に与える影響
3,000万円・35年借入(元利均等・ボーナス返済なし)で比較します。
| 金利 | 月々の返済額 | 総返済額 |
|---|---|---|
| 年2.490%(5月) | 約10.7万円 | 約4,500万円 |
| 年3.460%(9月) | 約12.3万円 | 約5,180万円 |
| 年3.830%(10月) | 約13.0万円 | 約5,450万円 |
| 5月→10月の差額 | 約2.3万円/月 | 約950万円 |
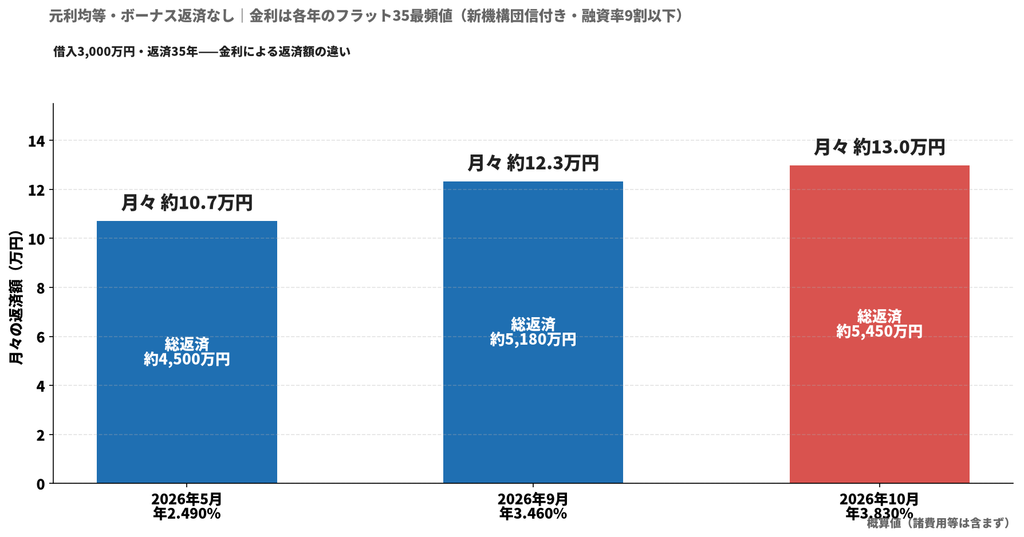
5ヶ月で月々2.3万円、総返済額では約950万円の差が生まれています。10月の上昇だけで見ると、9月比で月々約0.6万円・総額約270万円です。
【ご相談はこちらから】
「自分の場合、月々いくらになるんだろう」という確認からで構いません。返済額と金利の選択を買主側の視点で確認したうえで、予算の組み直しまでお手伝いします。
予算設定をやり直す3つのポイント
1.「借入可能額」ではなく「返済可能額」で予算を決める。 銀行の融資上限いっぱいまで借りるのが前提だったのは、金利が低い時代の話です。金利が上がっても返せる金額から逆算してください。
2. 頭金と諸費用を別で確保する。 物件価格のほかに諸費用がかかります(目安は購入価格の6〜8%程度。物件種別・地域により異なります)。フルローンに近いほど、金利上昇のダメージは大きくなります。
3. 変動金利で組んでいる人は「5年ルール・125%ルール」の先を見る。 返済額がすぐに変わらなくても「未払利息」は静かに積み上がります。9月の記事で整理した「隠れギリギリ世帯」の5つのサインを、まだの方はあわせて確認してください(→2026年9月のフラット35金利)。
金利が上がる時代こそ「土地の見極め」
金利上昇は、借りる側のすべての判断をシビアにします。総返済額が約950万円増える時代に、土地の買い損やリスク物件を残す余裕はありません。
私が土地を診るときに最初に見るのは、次の3点です。
- 価格の適正性:公示地価や実勢相場に対して高くないか
- リスクの有無:再建築不可・接道・地盤・浸水など、売りにくさの要因
- 立地・防災:災害リスクと生活利便を、地域の地形から確認
当研究所は、取引ごとに買主・売主のどちらか一方だけを担う片手仲介を行っています。両手仲介を行わないからこそ、買主側のご相談では「この土地は買っていいのか」に正面から向き合えます。土地の診断サービスの詳細はサービス紹介ページをご覧ください。
まとめ
- 10月のフラット35最頻金利は年3.830%。前月比+0.37pt、5月から5ヶ月で+1.34pt
- 3,000万円・35年借入なら、5ヶ月で総返済約950万円の差
- 金利の見通しは誰にも分からない。だからこそ、予算は「返済可能額」で組み、土地は価格とリスクを見極める
金利は毎月変わります。変わるたびに驚かないために、数字で確認する習慣をつけてほしいと思います。
【相談・ご連絡はLINEから】
土地の価格とリスクの確認は土地の診断サービスへ。日々の小さな相談も、LINEからお気軽にどうぞ。
出典
- 住宅金融支援機構「金利情報」(2026年10月資金受取分・毎月第1営業日の正午ごろに更新):https://www.simulation.jhf.go.jp/flat35/kinri/index.php/rates/top
- 日本経済新聞「『フラット35』金利が過去最高 10月は最低金利で3.830%に急上昇」:https://www.nikkei.com/article/DGXZQOFL013930R01C26A0000000/
- 【フラット35】公式サイト「借入金利の推移」:https://www.flat35.com/kinri/kinri_suii.html


コメント
コメント一覧 (2件)
[…] 事は2026年9月時点の金利情報です。最新版(2026年10月版)はこちら → https://fusumalab.com/flat35-kinri-2026-10/ […]
[…] 参考: 【2026年10月】フラット35金利発表。最頻3.83%と急上昇——住宅購入の予算設定をやり直す方法 […]